Immatriculation à la TVA aux Pays-Bas
Vous souhaitez vous immatriculer à la TVA aux Pays-Bas ? Notre cabinet d’avocats néerlandais vous accompagne dans toutes vos questions fiscales.

Nos avocats fiscalistes aux Pays-Bas présentent les principales exigences de l’immatriculation à la TVA en 2026, les différentes approches selon la résidence fiscale, ainsi que d’autres aspects de cet impôt. Pour des informations complètes sur la législation fiscale en vigueur et les obligations déclaratives, n’hésitez pas à contacter notre équipe.
| En bref | |
|---|---|
| Nous proposons des services d’immatriculation à la TVA | Oui |
Taux normal | 21 % |
Taux réduits | 0 %, 9 % |
| Qui doit s’immatriculer à la TVA | Tous les assujettis à la TVA (toutes les personnes exerçant des activités soumises à la TVA) |
| Délai d’immatriculation | Environ 10 jours |
| TVA sur les transactions immobilières | Vente et location de biens exonérées de TVA dans certains cas |
| Exonérations possibles | Services d’enseignement, de garde d’enfants et de santé |
| Délai de déclaration | Dans le mois qui suit la période de déclaration |
| Assistance pour les déclarations de TVA | Oui, sur demande |
| Remboursement de TVA | Uniquement dans certains cas, pour les biens ou services utilisés à des fins professionnelles |
| Représentant fiscal local requis | Recommandé |
| Qui perçoit la TVA | L’administration fiscale et douanière néerlandaise |
| Documents pour l’immatriculation à la TVA | L’administration fiscale et douanière néerlandaise reçoit les données d’immatriculation de la Chambre de commerce des Pays-Bas une fois la société inscrite au registre du commerce néerlandais |
| Format du numéro de TVA | NL + 9 chiffres + B + 2 chiffres de contrôle |
| Cas de radiation de la TVA | Lorsque la société est radiée de la Chambre de commerce |
| Immatriculation volontaire possible (OUI/NON) | NON, l’immatriculation à la TVA aux Pays-Bas est obligatoire. |
Immatriculation à la TVA des entreprises individuelles | Obligatoire, mais vous pouvez demander à bénéficier du régime des petites entreprises (KOR) si votre chiffre d’affaires annuel est inférieur à 20 000 euros, et être exonéré de TVA. |
Immatriculation à la TVA des succursales | Obligatoire, mais certaines exceptions peuvent s’appliquer. Nos avocats néerlandais peuvent vous donner plus de détails. |
| Immatriculation à la TVA des bureaux de liaison (OUI/NON) | NON |
| TVA sur les activités de commerce électronique | Obligatoire, conformément au régime fiscal de l’Union européenne. |
| Seuil d’immatriculation à la TVA pour le commerce électronique | Plus de 10 000 euros par an |
| Obligations de conservation des documents | 7 ans |
| La facture doit indiquer le taux de TVA (OUI/NON) | OUI |
| Autres mentions obligatoires sur les factures | – numéro d’identification TVA, – date de la facture, – numéro de la facture, – nom et adresse de l’entreprise, – nom et adresse du client, – biens/services fournis et quantité, – numéro au registre du commerce néerlandais (le cas échéant), – date de la livraison |
| Factures simplifiées | Si le montant total de la facture ne dépasse pas 100 euros. |
| Délai d’émission des factures | En général 5 ans, mais une exception de 2 ans s’applique à certaines factures. Nos avocats peuvent vous donner des précisions. |
| Pénalités en cas de déclaration de TVA tardive | 3 % de l’impôt impayé, partiellement payé ou non payé dans les délais |
| Numéro de TVA pour l’enregistrement EORI | Un numéro de TVA est obligatoire avant de demander le numéro EORI. |
| Déclaration annuelle de TVA | Non requise |
| Mécanisme d’autoliquidation | Rend le destinataire redevable de la TVA sur certaines opérations impliquant des entreprises non établies. |
Comment vos avocats peuvent-ils m’assister pour l’immatriculation à la TVA aux Pays-Bas ?
Notre équipe d’avocats aux Pays-Bas propose un ensemble de services juridiques dédiés aux questions fiscales. En matière de TVA, notre équipe peut vous assister de la manière suivante :
- vous informer sur les taux de TVA et sur les biens et services soumis à cet impôt ;
- vous informer sur les documents requis pour l’immatriculation fiscale et l’immatriculation à la TVA aux Pays-Bas ;
- servir d’intermédiaire dans toutes les procédures imposées par l’administration fiscale locale ;
- immatriculer à la TVA aussi bien les sociétés résidentes néerlandaises que les entreprises étrangères, quelle que soit la forme de société que les investisseurs souhaitent constituer ;
- vous informer sur les déductions de TVA dont une société peut bénéficier ou sur le mécanisme d’autoliquidation de la TVA ;
- déposer les déclarations de TVA, etc.
Qu’est-ce que la TVA ?
La TVA est l’acronyme de taxe sur la valeur ajoutée, un impôt sur la consommation régi par la législation fiscale néerlandaise, qui s’applique à la majorité des biens et services échangés sur le marché local. Elle peut s’appliquer à tous les stades de la production jusqu’à la vente finale.
Quelle est la structure d’un numéro de TVA ?
Les sociétés qui reçoivent un numéro de TVA aux Pays-Bas se voient attribuer un code composé des éléments suivants :
- le code pays (NL) ;
- un code de 9 chiffres (123456789) ;
- la lettre B (B) ;
- deux autres chiffres (12) ;
- la structure complète est donc NL123456789B12.
Quelles sont les conditions d’immatriculation à la TVA néerlandaise pour une société étrangère ?
Une société étrangère doit s’immatriculer à la TVA aux Pays-Bas dans les cas suivants :
- elle importe ou exporte des biens et doit déposer une déclaration de TVA (biens ou services intracommunautaires) ;
- la société est établie hors de l’UE et n’est pas tenue de déposer une déclaration de TVA, mais elle peut demander un remboursement de TVA ;
- la société est établie hors de l’UE et souhaite utiliser le guichet unique (One Stop Shop) aux Pays-Bas.
Quand une société étrangère est-elle dispensée d’immatriculation à la TVA aux Pays-Bas ?
L’immatriculation à la TVA n’est pas toujours obligatoire pour les sociétés étrangères. Elle n’est pas toujours nécessaire si la société étrangère relève de l’une des catégories suivantes :
- la société est établie hors de l’UE et ne dépose pas de déclaration de TVA ;
- la société est établie en dehors de l’Union européenne ;
- la société livre des biens dans l’UE à des clients qui ne sont pas tenus de déposer des déclarations de TVA (par exemple des particuliers) ;
- la société est inscrite au régime de l’Union dans un autre pays de l’UE ;
- la société livre des biens via une plateforme numérique et ses clients sont des particuliers qui ne sont pas tenus de déposer une déclaration de TVA aux Pays-Bas ;
- la société est inscrite au régime non-Union dans un autre pays de l’UE que les Pays-Bas.
Les sociétés résidentes néerlandaises doivent-elles demander un numéro de TVA ?
Une fois la société néerlandaise inscrite au registre du commerce, la Chambre de commerce transmet automatiquement ses informations à l’administration fiscale. Le numéro de TVA aux Pays-Bas est délivré dès l’inscription à la Chambre de commerce pour une entreprise individuelle, ou en quelques jours ouvrables pour les autres formes d’entreprise.
Combien de temps faut-il pour obtenir un numéro de TVA néerlandais ?
L’immatriculation à la TVA aux Pays-Bas prend jusqu’à 5 jours, selon la forme de société choisie.
Les sociétés doivent-elles demander d’autres numéros fiscaux ?
Oui, il convient de noter que les sociétés qui souhaitent exercer des activités commerciales en dehors des Pays-Bas doivent demander un numéro EORI auprès de l’administration fiscale et douanière.
Puis-je être exonéré de TVA en tant que propriétaire d’une société néerlandaise ?
Oui, ce droit peut être accordé à ceux qui remplissent les conditions du régime des petites entreprises, ce qui implique ce qui suit :
- la société réalise un chiffre d’affaires inférieur à 20 000 EUR par an ;
- dans ce cas, la société ne facture pas la TVA à ses clients ;
- elle ne dépose pas non plus de déclarations de TVA ;
- les déductions de TVA ne sont pas autorisées ;
- la forme juridique de la société demanderesse n’a pas d’importance, tant que le seuil de chiffre d’affaires est respecté.
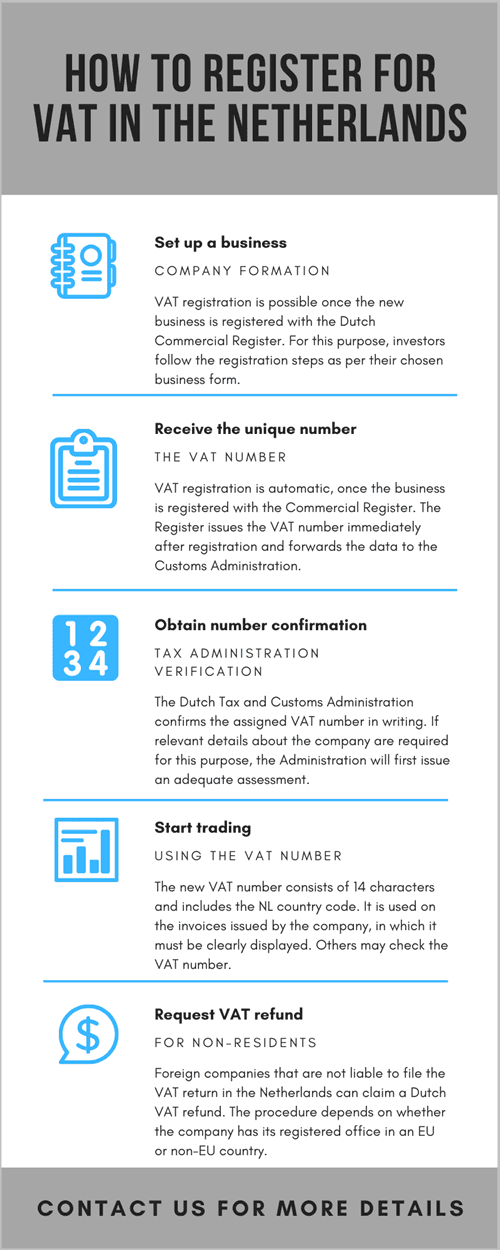
Dans l’infographie ci-dessous, vous découvrirez l’essentiel sur la manière de s’immatriculer à la TVA aux Pays-Bas :
Quels sont les taux de TVA aux Pays-Bas en 2026 ?
L’administration fiscale et douanière des Pays-Bas applique différents taux de taxe sur la valeur ajoutée selon le type de services. Ce sont les suivants :
- 21 % – il s’agit du taux général applicable à la plupart des services fournis par les sociétés néerlandaises ;
- 9 % – ce taux réduit s’applique aux produits alimentaires et aux boissons, aux produits et services agricoles, aux médicaments, aux quotidiens, aux magazines et à d’autres produits et services courants ;
- 0 % – il s’applique principalement aux livraisons de biens des Pays-Bas vers un autre pays de l’UE ainsi qu’au transport international de passagers.
Quelles sont les règles de facturation de la TVA aux Pays-Bas ?
Toutes les factures doivent comporter des informations précises sur la TVA, notamment :
- le numéro de TVA du client ;
- le numéro d’identification TVA du vendeur ;
- la description des biens/services vendus ;
- le montant net soumis à la TVA ;
- le taux de TVA ;
- le montant dû au titre de la TVA ;
- le montant TVA comprise.
Quelles sont les obligations déclaratives en matière de TVA ?
L’immatriculation à la TVA aux Pays-Bas est obligatoire, mais les obligations de l’entrepreneur ne s’arrêtent pas là. Il doit également déposer des déclarations de TVA et payer la TVA due conformément à la loi en vigueur et dans les délais impartis.
Comment déposer les déclarations de TVA ?
Tous les entrepreneurs redevables de la TVA doivent déposer les déclarations de TVA relatives à leur activité commerciale, une procédure qui s’effectue en ligne. Nous vous invitons à regarder une courte vidéo sur l’immatriculation à la TVA aux Pays-Bas :
Quand dois-je déposer les déclarations de TVA ?
Cela dépend du montant dû. Les options suivantes sont possibles :
- des déclarations de TVA mensuelles ;
- trimestrielles ;
- annuelles.
Contactez notre cabinet d’avocats néerlandais pour en savoir plus et bénéficier d’un accompagnement spécialisé pour l’immatriculation à la TVA aux Pays-Bas.
Rolf Peter Rothuizen, Attorney at Law · 1 octobre 2026